Publié par : Éloïse Bellavoine-Alquier — Rédactrice spécialisée en automobile
Faire reprendre votre voiture lors de l’achat d’un véhicule neuf réduit le montant à régler et vous évite de gérer une vente séparée. Mais le montant de reprise ne suffit pas à juger l’offre : il faut aussi examiner la remise sur le neuf, les frais et les conditions de financement. Le bon indicateur est le coût total du changement de voiture, avec un calendrier qui vous permet de rester mobile jusqu’à la livraison.
Choisir entre reprise en concession, rachat cash et vente privée
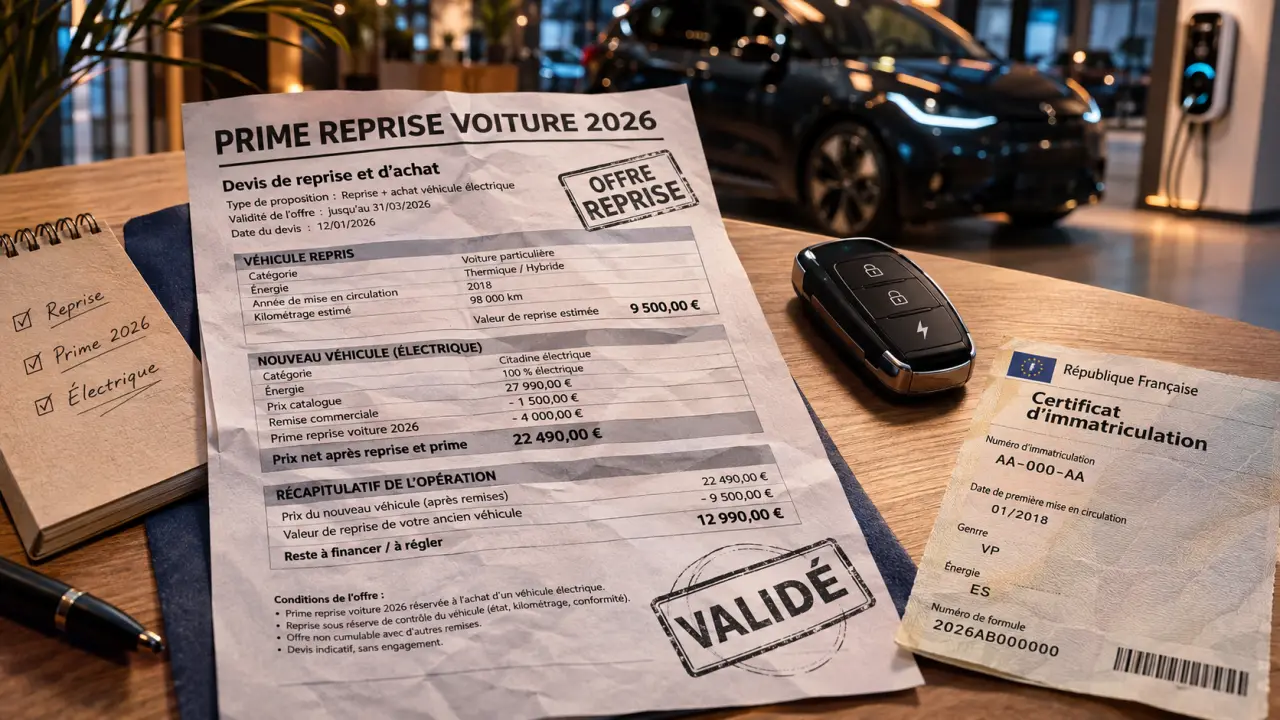
Dans un achat de voiture neuve avec reprise, le professionnel évalue votre véhicule actuel puis affecte le montant convenu au règlement du nouveau. Cette somme diminue le solde à payer ou à financer, selon le montage retenu. L’estimation initiale peut toutefois rester provisoire jusqu’à l’inspection du véhicule.
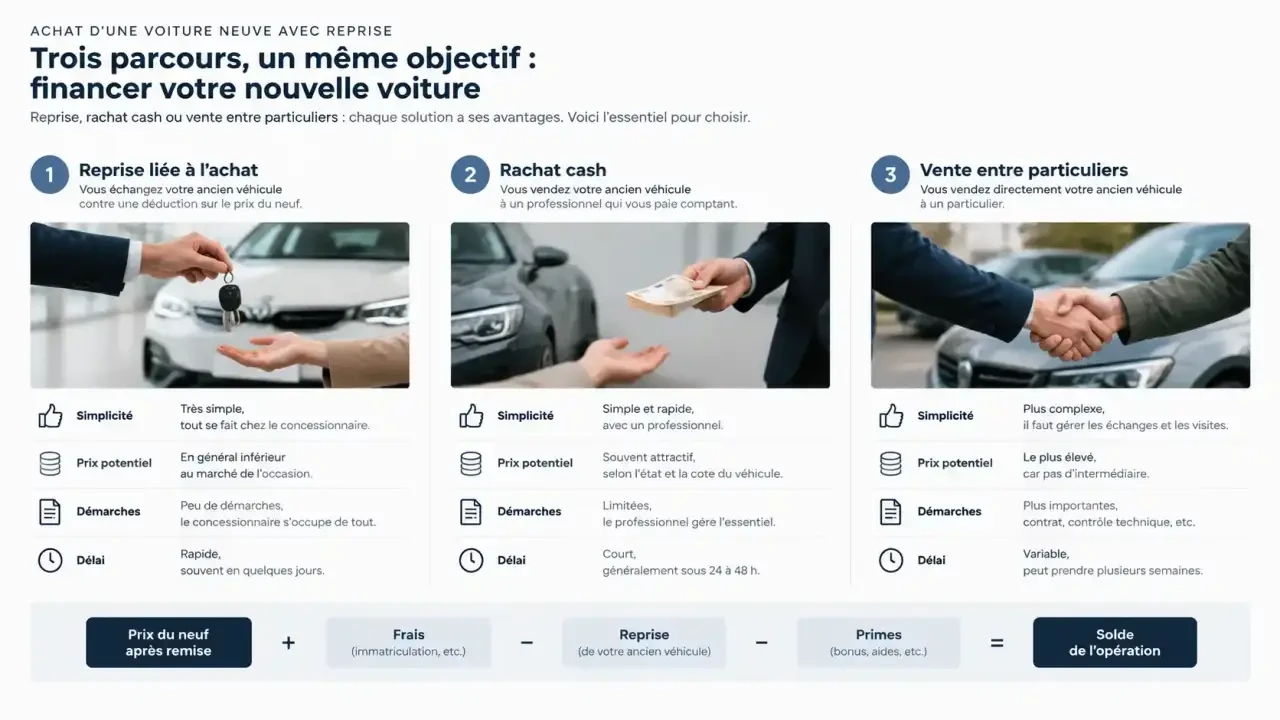
La reprise cash correspond à un rachat sans obligation d’acheter une autre voiture auprès du même professionnel. Elle permet de séparer les transactions, mais impose de coordonner la vente et l’arrivée du nouveau véhicule. Un paiement annoncé sous 72 heures constitue une condition commerciale à faire confirmer, pas un délai universel.
| Solution | Atout principal | Point de vigilance |
|---|---|---|
| Reprise liée à l’achat | Un interlocuteur pour organiser le changement | Comparer la reprise avec la remise sur le neuf |
| Rachat cash | Liberté de choisir ailleurs le véhicule neuf | Vérifier le paiement et prévoir la transition |
| Vente entre particuliers | Prix de vente potentiellement supérieur | Gérer annonces, visites, paiement et formalités |
La vente privée convient davantage si vous disposez de temps et acceptez les échanges avec les acheteurs. La reprise professionnelle privilégie la simplicité, sans garantir le meilleur prix. Vous pouvez refuser une estimation avant engagement et poursuivre votre projet d’achat, mais une prime ou une remise conditionnée à la reprise peut alors disparaître.
Distinguez également la valeur du véhicule, la prime de reprise commerciale et une éventuelle aide publique. Ces montants n’ont ni la même origine ni les mêmes conditions : demandez qu’ils apparaissent séparément.
Obtenir une estimation défendable, pas seulement une cote
Une cote automobile donne un repère, pas une promesse de rachat. Le professionnel considère la version exacte, l’âge, le kilométrage, la motorisation, l’état mécanique et esthétique, l’entretien et la demande sur le marché. Il intègre aussi les réparations prévisibles et les coûts liés à la revente.
Comparez plusieurs estimations en présentant les mêmes informations. Pour apprécier les prix d’annonces, retenez des voitures réellement comparables : finition, boîte de vitesses, kilométrage et historique proches. Un prix affiché n’est pas nécessairement le prix auquel la voiture sera vendue.
Faire préciser les déductions et les réserves
Demandez un détail des défauts retenus : pneus, carrosserie, entretien à effectuer ou équipement manquant. Dans un exemple purement hypothétique, une valeur de marché de 10 000 €, diminuée de 1 500 € puis de 800 € de remise en état, aboutit à 7 700 €. La minoration de 15 % utilisée dans ce calcul n’est pas une règle générale : chaque déduction doit pouvoir être expliquée.
L’historique d’entretien fonctionne comme une maille : sa solidité dépend de la continuité entre les justificatifs. Une facture importante isolée rassure moins qu’une suite cohérente de révisions, avec dates et kilométrages concordants. Classez les documents chronologiquement et signalez les périodes sans justificatif ; vous facilitez l’évaluation tout en réduisant les incertitudes susceptibles de peser sur l’offre.
Avant l’inspection, nettoyez la voiture, rassemblez les clés et déclarez les défauts connus. N’engagez pas de réparations coûteuses sans comparer leur prix au gain de reprise attendu. Un véhicule accidenté, en panne ou fortement kilométré peut intéresser certains professionnels, mais son acceptation et son enlèvement doivent être confirmés.
Négocier en deux étapes pour comparer le véritable reste à payer
Commencez par demander le prix du véhicule neuf sans reprise, à configuration identique. Faites préciser la remise, les options, les frais obligatoires et les prestations facultatives. Discutez ensuite la valeur de votre ancienne voiture : cette séparation évite qu’une reprise séduisante masque un prix du neuf moins avantageux.
Pour comparer les propositions, utilisez la même formule : prix du neuf après remise + frais retenus − reprise − primes applicables. Ce résultat donne le solde de l’opération avant apport personnel et coût du financement. Vérifiez qu’aucune prime n’a été comptée deux fois.
- Demandez une proposition écrite avec chaque poste distinct.
- Comparez les mêmes équipements et services d’une concession à l’autre.
- Vérifiez si une remise ou une prime impose un financement particulier.
- Examinez le coût total du crédit, pas seulement la mensualité.
Une offre financée peut sembler plus généreuse à l’achat tout en revenant plus cher après intérêts, assurances et services souscrits. Demandez, lorsque c’est possible, une proposition avec et sans financement pour mesurer l’écart.
Si votre voiture fait encore l’objet d’un crédit, obtenez le montant nécessaire à son remboursement et faites préciser qui règle l’organisme prêteur. En LOA ou en LLD, vous n’êtes généralement pas propriétaire : aucune reprise ne doit être organisée comme si le véhicule vous appartenait. Consultez le bailleur sur les possibilités et les coûts de sortie.
Sécuriser les documents, la livraison et la remise des clés
Le bon de commande et l’accord de reprise doivent préciser le véhicule concerné, son kilométrage, le prix convenu, la validité de l’offre et les réserves éventuelles. Faites écrire les conditions d’une réévaluation : kilométrage supplémentaire, dommage nouveau ou différence constatée lors de l’inspection.
Préparer le dossier et vérifier les frais
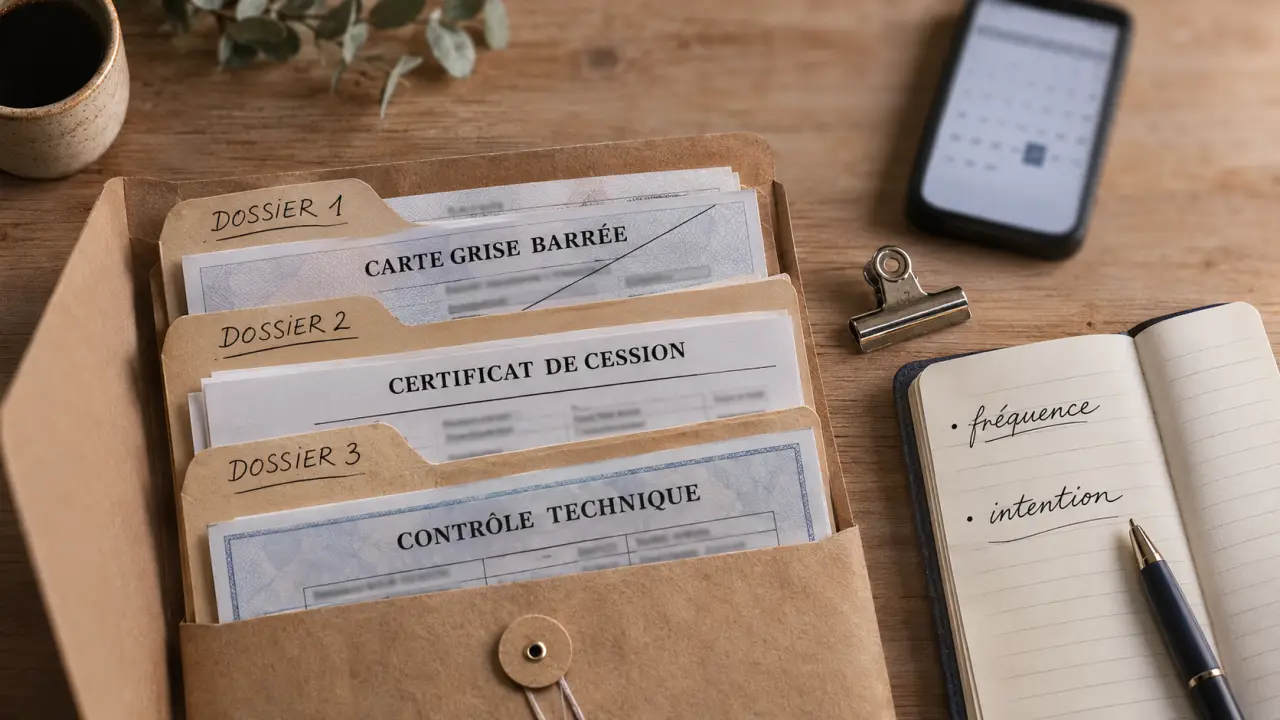
Rassemblez la carte grise, votre pièce d’identité, les justificatifs d’entretien, les clés et le certificat de situation administrative. Selon votre situation, les documents de cession, les signatures des cotitulaires et les éléments relatifs au financement seront également nécessaires. Demandez au professionnel quels justificatifs il exige et quelles formalités il accomplit pour vous.
En France, la vente à un professionnel de l’automobile peut se faire sans contrôle technique. L’exigence d’un contrôle de moins de six mois ne doit donc pas être appliquée automatiquement à toute reprise. Faites confirmer les conditions correspondant à votre véhicule avant d’engager une dépense.
Contrôlez les frais d’immatriculation, de livraison et de mise à la route. Demandez le détail des packs comprenant gravage, accessoires ou assurances, et identifiez les prestations facultatives avant de signer.
Prévoir le retard de livraison et conserver les preuves
Fixez la date de remise de l’ancienne voiture et le traitement d’un éventuel retard du véhicule neuf : conservation temporaire, évolution du kilométrage accepté, maintien du prix ou solution de mobilité. Une promesse orale de véhicule de prêt ne remplace pas un engagement écrit.
Lors de la cession, conservez les documents signés, la date et l’heure de remise, le kilométrage et un état contradictoire du véhicule. Vérifiez la réalisation des démarches convenues et prévenez votre assureur. La reprise ne vous dispense pas de déclarer honnêtement les défauts connus. Avant de vous engager, réunissez une offre détaillée, une estimation confirmée et un calendrier écrit : c’est cette combinaison qui rend l’opération réellement simple.
Éloïse Bellavoine-Alquier anime la rubrique culturelle du site en s’attachant à croiser les époques et les expressions artistiques. Elle effectue un travail approfondi de recherche et de vérification des sources pour proposer des éclairages documentés et actualisés. Son approche valorise la transmission intergénérationnelle et les passerelles entre les différentes disciplines artistiques. Elle veille à la clarté et à la précision de ses écrits à travers un processus rigoureux de relecture.