Publié par : Éloïse Bellavoine-Alquier — Rédactrice spécialisée en moto
Pour assurer un scooter, une moto ou un cyclomoteur de 50 cm³ conduit par un mineur, le prix dépend de la formule choisie, du profil du jeune et des conditions de stationnement. Un tarif au tiers peut sembler attractif, mais il ne couvre ni les blessures du conducteur responsable ni, en principe, les dommages subis par son propre véhicule. Avant de demander un devis, comparez donc la cotisation avec la protection réellement prévue par le contrat.
Quels prix prévoir pour une assurance 50cc conduite par un mineur ?
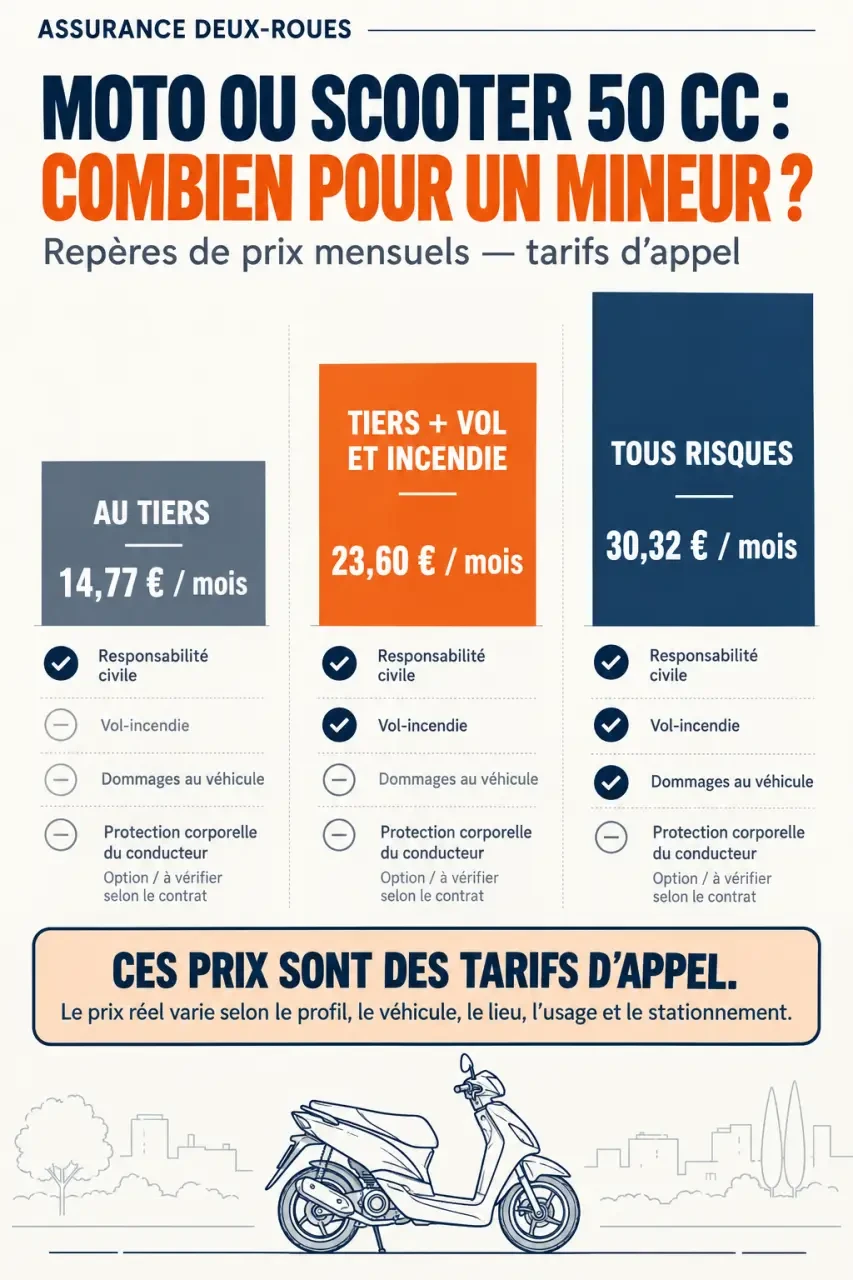
À titre de repère, APRIL Moto affiche des tarifs d’appel de 14,77 € par mois pour une formule essentielle au tiers, de 23,60 € par mois pour une couverture incluant le vol et l’incendie, et de 30,32 € par mois en tous risques. Ces montants correspondent à des conditions précises. Ils ne constituent pas un prix garanti pour tous les jeunes conducteurs et doivent être confirmés par une simulation.
Pour un mineur, la prime peut être plus élevée que celle d’un conducteur expérimenté. Les assureurs tiennent notamment compte du manque d’expérience, du risque de sinistre associé aux jeunes conducteurs et, selon les offres, d’une surprime pour les moins de 21 ans. Le montant dépend aussi du véhicule, de son usage, du lieu de résidence et de son stationnement. Un devis d’assurance 50cc reste donc le seul moyen d’obtenir un tarif adapté au dossier familial.
| Formule | Tarif d’appel mensuel observé | Protection principale |
|---|---|---|
| Au tiers | 14,77 € | Responsabilité civile pour les dommages causés aux tiers |
| Tiers avec vol et incendie | 23,60 € | Responsabilité civile, vol et incendie selon le contrat |
| Tous risques | 30,32 € | Dommages au véhicule, y compris après un accident responsable, selon les garanties |
Ne vous limitez pas au montant mensuel affiché. Comparez le coût annuel, les franchises, les plafonds d’indemnisation et les exclusions. Une cotisation basse peut devenir moins avantageuse si la franchise vol est élevée, si l’assistance ne fonctionne qu’à distance du domicile ou si les équipements de l’adolescent ne sont pas couverts.
Choisir la formule selon la valeur du 50 cm³ et son usage
Le tiers : le minimum légal, pas une protection complète
La responsabilité civile est obligatoire, y compris lorsque le véhicule est immobilisé. Elle indemnise les dommages corporels et matériels causés à une autre personne. En revanche, elle ne rembourse pas les réparations du scooter si le jeune conducteur est responsable de l’accident. Elle ne protège pas non plus directement le conducteur contre ses propres blessures.
Cette formule peut convenir à un cyclomoteur ancien, de faible valeur, utilisé ponctuellement et stationné dans un lieu sûr. Elle limite la cotisation, mais laisse la famille assumer les dommages du véhicule et certaines dépenses après un accident. Le choix dépend donc autant du budget que de la capacité à remplacer ou réparer le 50cc.
Vol-incendie : un équilibre souvent pertinent
Une formule intermédiaire ajoute généralement les garanties vol, tentative de vol, incendie et parfois événements naturels. Elle mérite d’être étudiée pour un 50cc récent, surtout lorsque le véhicule dort dans la rue ou sur un parking collectif. Elle protège mieux le deux-roues qu’une assurance au tiers, sans offrir toutes les garanties d’une formule tous risques.
Vérifiez les mesures de prévention exigées par le contrat. Un antivol agréé SRA, un point d’ancrage ou un garage fermé peuvent être nécessaires pour obtenir une indemnisation. Les conditions de stationnement, la franchise et le mode d’évaluation du véhicule doivent être lus avant la souscription.
Tous risques : quand les dommages du véhicule comptent réellement
La formule tous risques peut être intéressante lorsque le véhicule a une valeur significative ou que son remplacement serait difficile à financer. Elle peut couvrir les dommages tous accidents, y compris après une chute seul ou lorsqu’aucun tiers n’est identifié, selon les conditions prévues au contrat.
Comparez toutefois la prime avec la valeur à dire d’expert du deux-roues. Sur un modèle très ancien, payer beaucoup plus chaque mois n’est pas toujours rationnel, notamment si l’indemnisation potentielle reste limitée par la valeur du véhicule et la franchise. Pour un modèle récent, l’écart de cotisation peut davantage se justifier.
Pourquoi le tarif varie autant d’un jeune conducteur à l’autre
Le modèle, son prix, son caractère plus ou moins convoité, le lieu de résidence et le type de stationnement influencent le tarif d’une assurance 50cc. Un scooter récent stationné chaque jour sur la voie publique n’expose pas l’assureur au même risque qu’un cyclomoteur d’occasion garé dans un garage fermé. L’usage déclaré compte aussi : les trajets domicile-école réguliers, les déplacements de loisirs et un kilométrage limité ne correspondent pas au même niveau de risque.
Le profil déclaré doit correspondre à la réalité. Le conducteur habituel, le véhicule, l’adresse, les habitudes de stationnement et les garanties doivent être cohérents. Déclarer un parent comme conducteur principal alors que l’adolescent utilise le 50cc tous les jours peut fragiliser le dossier lors d’un sinistre. Indiquer l’usage réel protège la famille, car le contrat est établi pour la bonne personne et le bon niveau de risque.
L’historique de sinistres éventuellement disponible, le montant des franchises et les options retenues font également varier la cotisation. Une assistance panne 0 km, une garantie crevaison, la prise en charge d’une perte de clés ou un remorquage peuvent faciliter la gestion d’une immobilisation, mais augmenter le prix. Il faut arbitrer selon l’autonomie du jeune et la capacité des parents à intervenir en cas de problème.
Les règles à vérifier avant d’assurer un mineur
Un mineur peut conduire un 50 cm³ dès 14 ans, sous réserve de remplir les conditions applicables. Pour les conducteurs concernés, le permis AM, ancien BSR, est notamment requis. Un cyclomoteur de cette catégorie est limité à 45 km/h. Le véhicule doit être homologué, immatriculé et assuré avant sa mise en circulation.
Le parent ou le représentant légal joue généralement un rôle central dans la souscription. Il faut distinguer le souscripteur, qui signe et paie le contrat, le propriétaire inscrit sur le certificat d’immatriculation et le conducteur habituel, c’est-à-dire l’adolescent. Ces informations doivent rester cohérentes avec les documents transmis à l’assureur.
Un 50cc débridé ne respecte plus le cadre réglementaire du cyclomoteur. Cette modification peut entraîner des conséquences légales, mais aussi un refus d’indemnisation ou une résiliation si elle est découverte après un accident ou un vol. Une assurance ne garantit pas automatiquement un véhicule modifié en dehors de son homologation.
Les garanties à regarder avant de valider le devis
- Protection corporelle du conducteur : elle est distincte de la responsabilité civile. Elle peut indemniser le jeune s’il est blessé dans un accident responsable. APRIL Moto annonce une protection pouvant aller jusqu’à 300 000 € en option.
- Assistance : vérifiez si elle intervient après un accident seulement, en cas de panne, à 0 km ou à partir d’une certaine distance. Certaines offres prévoient une assistance panne à plus de 50 km du domicile.
- Équipements et accessoires : le casque, les gants, le blouson, le gilet airbag et les accessoires ne sont pas systématiquement couverts. Les plafonds, les exclusions et les justificatifs à conserver doivent être vérifiés.
- Vol et incendie : contrôlez les conditions de stationnement, l’antivol imposé, la franchise et le mode d’évaluation du véhicule après le sinistre.
- Défense pénale, recours et protection juridique : ces garanties peuvent aider à défendre les intérêts de la famille après un accident impliquant un tiers.
Pour obtenir un prix personnalisé, préparez la pièce d’identité du souscripteur, le certificat d’immatriculation, le permis AM ou le justificatif requis pour le conducteur, ainsi que les informations sur le modèle, l’usage et le stationnement. Un relevé d’information peut aussi être demandé selon la situation.
Comparez ensuite des devis présentant des garanties équivalentes. Examinez les franchises, les plafonds, les exclusions et les conditions d’assistance avant de choisir. C’est le moyen le plus fiable de trouver une assurance 50cc pour mineur adaptée au budget, sans réduire la protection utile du jeune conducteur et du véhicule.
Éloïse Bellavoine-Alquier anime la rubrique culturelle du site en s’attachant à croiser les époques et les expressions artistiques. Elle effectue un travail approfondi de recherche et de vérification des sources pour proposer des éclairages documentés et actualisés. Son approche valorise la transmission intergénérationnelle et les passerelles entre les différentes disciplines artistiques. Elle veille à la clarté et à la précision de ses écrits à travers un processus rigoureux de relecture.