Publié par : Éloïse Bellavoine-Alquier — Rédactrice spécialisée en automobile
Mensualité attractive, voiture neuve, zéro souci de revente : le leasing séduit, et les chiffres le confirment. Pourtant, les avis sont partagés. Certains conducteurs en sont ravis, d’autres découvrent une facture salée au moment de rendre les clés. La différence tient presque toujours à trois éléments : le kilométrage réel, l’état du véhicule à la restitution et le profil de celui qui signe.
Leasing : ce que vous signez réellement
LOA et LLD, deux logiques différentes
Le terme « leasing » recouvre deux formules. La LOA (location avec option d’achat) vous permet, à l’issue du contrat, de racheter la voiture à un prix fixé dès le départ : la valeur résiduelle. La LLD (location longue durée) est une location pure : vous utilisez le véhicule, puis vous le rendez, sans possibilité de rachat prévue dans le même cadre. Dans les deux cas, vous versez des mensualités fixes, parfois sans apport, pour une durée de 3 à 4 ans dans 87 % des cas.
Calculateur du coût total : leasing ou achat à crédit
Les résultats dépendent entièrement des valeurs que vous saisissez. Aucune donnée par défaut n’est fournie : renseignez les chiffres figurant dans vos offres et contrats.
Détail du leasing
Détail de l’achat à crédit
Formules : coût leasing = apport + (mensualité × durée) + frais de dossier + option d’achat (si levée) + (km excédentaires × coût au km) + frais de remise en état. Mensualité de crédit M = C × t / (1 − (1 + t)^−n), avec C = prix − apport. Coût achat = apport + (M × n) − valeur de revente. Le coût mensuel équivalent est le coût total divisé par la durée correspondante. Les assurances, l’entretien et le carburant ne sont pas inclus.
Les clauses qui déterminent la facture finale
Trois paramètres pèsent plus que la mensualité elle-même. Le forfait kilométrique, imposé dans 94 % des contrats, fixe un plafond annuel au-delà duquel chaque kilomètre est facturé. La valeur résiduelle conditionne le prix de rachat en LOA. Enfin, l'état de restitution exigé définit ce qui sera considéré comme une usure normale ou comme des frais de remise en état. Selon les contrats, l'entretien et l'assurance peuvent être inclus : vérifiez-le ligne par ligne, car c'est là que les offres diffèrent le plus.
Pourquoi le leasing séduit autant
Un marché tiré par le prix des voitures neuves
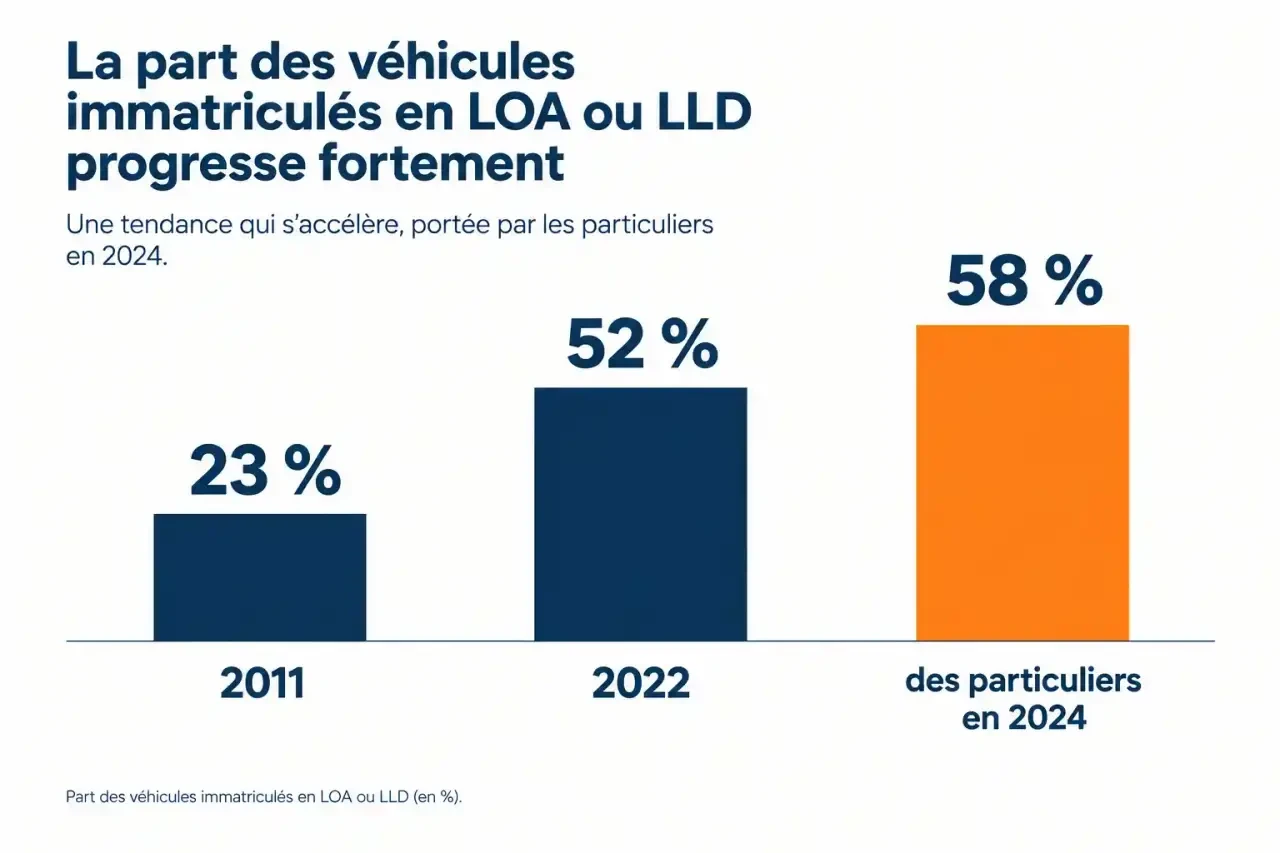
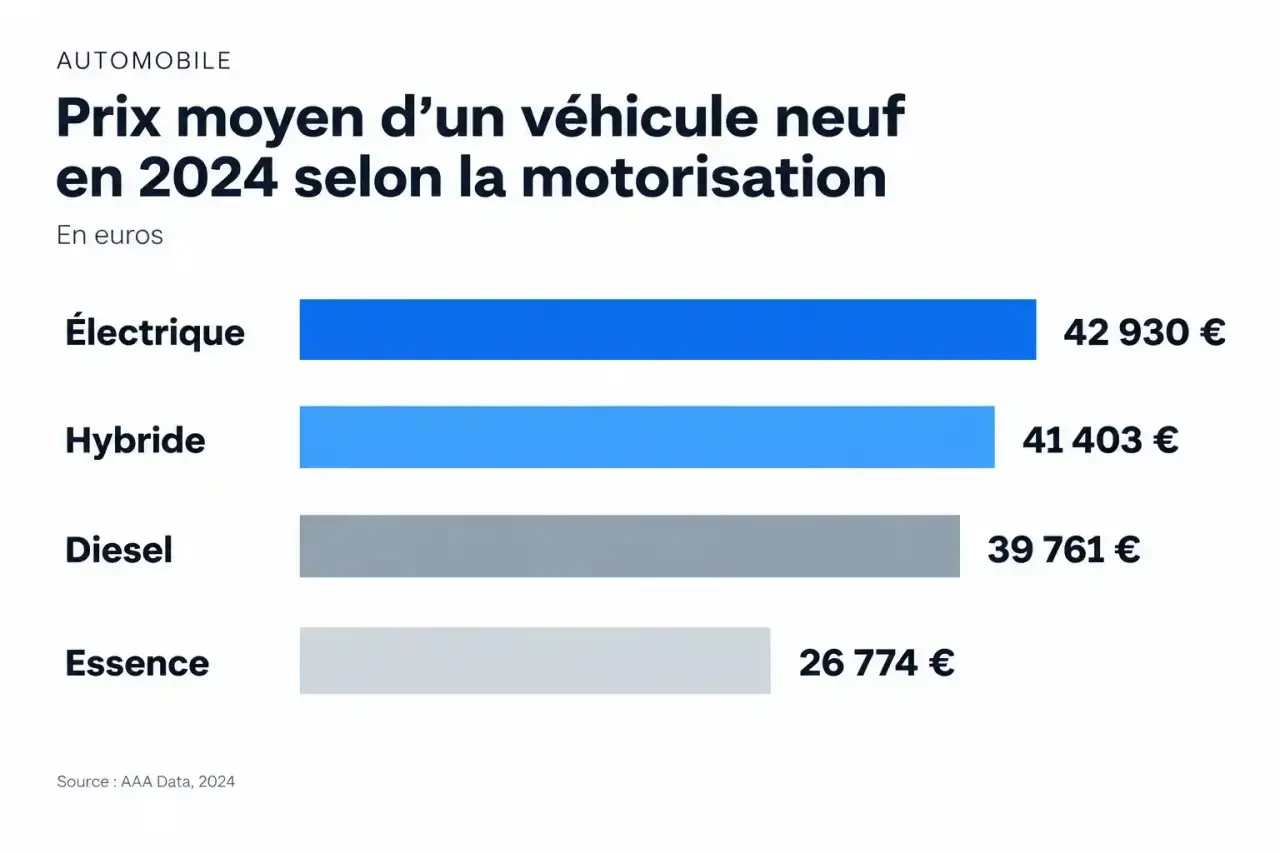
Le prix moyen d'un véhicule neuf dépasse 25 000 €. En 2024, un modèle électrique se vendait en moyenne 42 930 €, un hybride 41 403 €, un diesel 39 761 € et une essence 26 774 €. Face à ces montants, lisser la dépense en mensualités paraît raisonnable. En 2011, 23 % des véhicules étaient immatriculés via LOA ou LLD ; en 2022, ce taux atteignait 52 %, et 58 % des particuliers ont opté pour ces formules en 2024. Entre mai 2021 et mai 2022, la LOA a progressé de 13,6 % sur le neuf et de 36,5 % sur l'occasion, tandis que les crédits affectés à l'auto neuve reculaient de 8,2 %.
Ce que disent les utilisateurs
Dans une enquête, 83 % des répondants ont choisi la LOA. Leurs motivations : changer souvent de voiture (34 %), considérer que c'était l'option la plus intéressante (32 %) et tester le véhicule (10 %). Les avis positifs reviennent sur la même idée : un budget prévisible, une garantie constructeur pendant toute la durée du contrat et aucune revente à gérer. Les avis négatifs, eux, concernent presque toujours l'après-contrat : dépassement kilométrique, frais de restitution jugés excessifs, ou impression d'avoir payé longtemps sans rien posséder.
Leasing ou achat : la comparaison qui compte
Une mensualité plus faible qu'un crédit classique ne signifie pas un coût total plus bas. En crédit, vous finissez propriétaire d'un bien qui conserve une valeur. En leasing, vous payez l'usage, et la propriété ne s'obtient qu'en levant l'option d'achat en fin de contrat.
| Critère | LOA | LLD | Achat à crédit |
|---|---|---|---|
| Apport | Souvent nul ou faible | Souvent nul ou faible | Variable |
| Propriété | Possible en fin de contrat | Non | Oui |
| Kilométrage | Plafonné | Plafonné | Libre |
| Revente | Inutile si restitution | Inutile | À votre charge |
| Risque principal | Frais de restitution, valeur résiduelle | Frais de restitution | Décote du véhicule |
Comment faire votre propre calcul
Additionnez l'apport éventuel, toutes les mensualités, les frais de dossier, puis ajoutez le prix de l'option d'achat si vous comptez garder la voiture. Comparez ce total à celui d'un achat à crédit, en retirant la valeur de revente estimée au même horizon. Pensez aussi à intégrer l'entretien et l'assurance si le contrat les inclut : un loyer plus élevé peut alors s'avérer plus avantageux qu'il n'y paraît.
Une image aide à comprendre ce calcul. Un contrat de leasing ressemble à une ardoise de bar tenue à l'avance : tout est inscrit dès le départ, mais seuls les verres consommés devraient figurer dessus. Chaque kilomètre au-delà du forfait, chaque rayure au-delà de l'usure normale s'ajoute en fin de soirée. Avant de signer, estimez donc votre consommation réelle sur trois ans, en vous basant sur votre compteur actuel, pas sur le kilométrage que vous pensez faire.
Pièges et erreurs à éviter avant de signer
Sous-estimer son kilométrage
C'est l'erreur la plus fréquente. Un forfait trop juste vous expose à des pénalités au kilomètre, alors qu'un forfait trop large gonfle la mensualité pour rien. Relevez votre usage réel, incluant vacances et déplacements occasionnels, et demandez les conditions de réajustement du forfait en cours de contrat.
Ignorer l'état de restitution
Le véhicule doit être rendu en bon état. Rayures profondes, jantes abîmées ou intérieur marqué peuvent entraîner des frais de remise en état. Faites réaliser un état des lieux contradictoire, prenez des photos datées et demandez le barème des frais par écrit avant la signature.
Se focaliser sur la mensualité
Une mensualité basse peut cacher un premier loyer majoré, des frais de dossier ou une valeur résiduelle élevée. Comparez toujours le coût total, pas seulement le montant mensuel affiché.
Pour qui le leasing est-il pertinent ?
Les profils à l'aise avec la formule
Le leasing convient à ceux qui roulent de façon régulière et prévisible, aiment changer de voiture tous les 3 ou 4 ans et veulent un budget fixe. Il convient aussi à qui souhaite tester un modèle, notamment une motorisation électrique ou hybride, avant de s'engager davantage. Le marché est d'ailleurs marqué par les SUV, qui représentent 40 % des locations, devant les citadines (25 %).
Les profils qui devraient s'en méfier
Si vous parcourez beaucoup de kilomètres, gardez vos voitures dix ans ou faites peu attention à l'état de votre véhicule, l'achat reste généralement plus cohérent. Il en va de même si votre situation professionnelle est instable : un contrat de leasing est difficile à interrompre sans frais. Posez-vous une dernière question : serez-vous plus serein avec une mensualité fixe ou avec un bien qui vous appartient ? La réponse vaut souvent plus que n'importe quel comparatif.
Éloïse Bellavoine-Alquier anime la rubrique culturelle du site en s’attachant à croiser les époques et les expressions artistiques. Elle effectue un travail approfondi de recherche et de vérification des sources pour proposer des éclairages documentés et actualisés. Son approche valorise la transmission intergénérationnelle et les passerelles entre les différentes disciplines artistiques. Elle veille à la clarté et à la précision de ses écrits à travers un processus rigoureux de relecture.