Publié par : Éloïse Bellavoine-Alquier — Rédactrice spécialisée en automobile
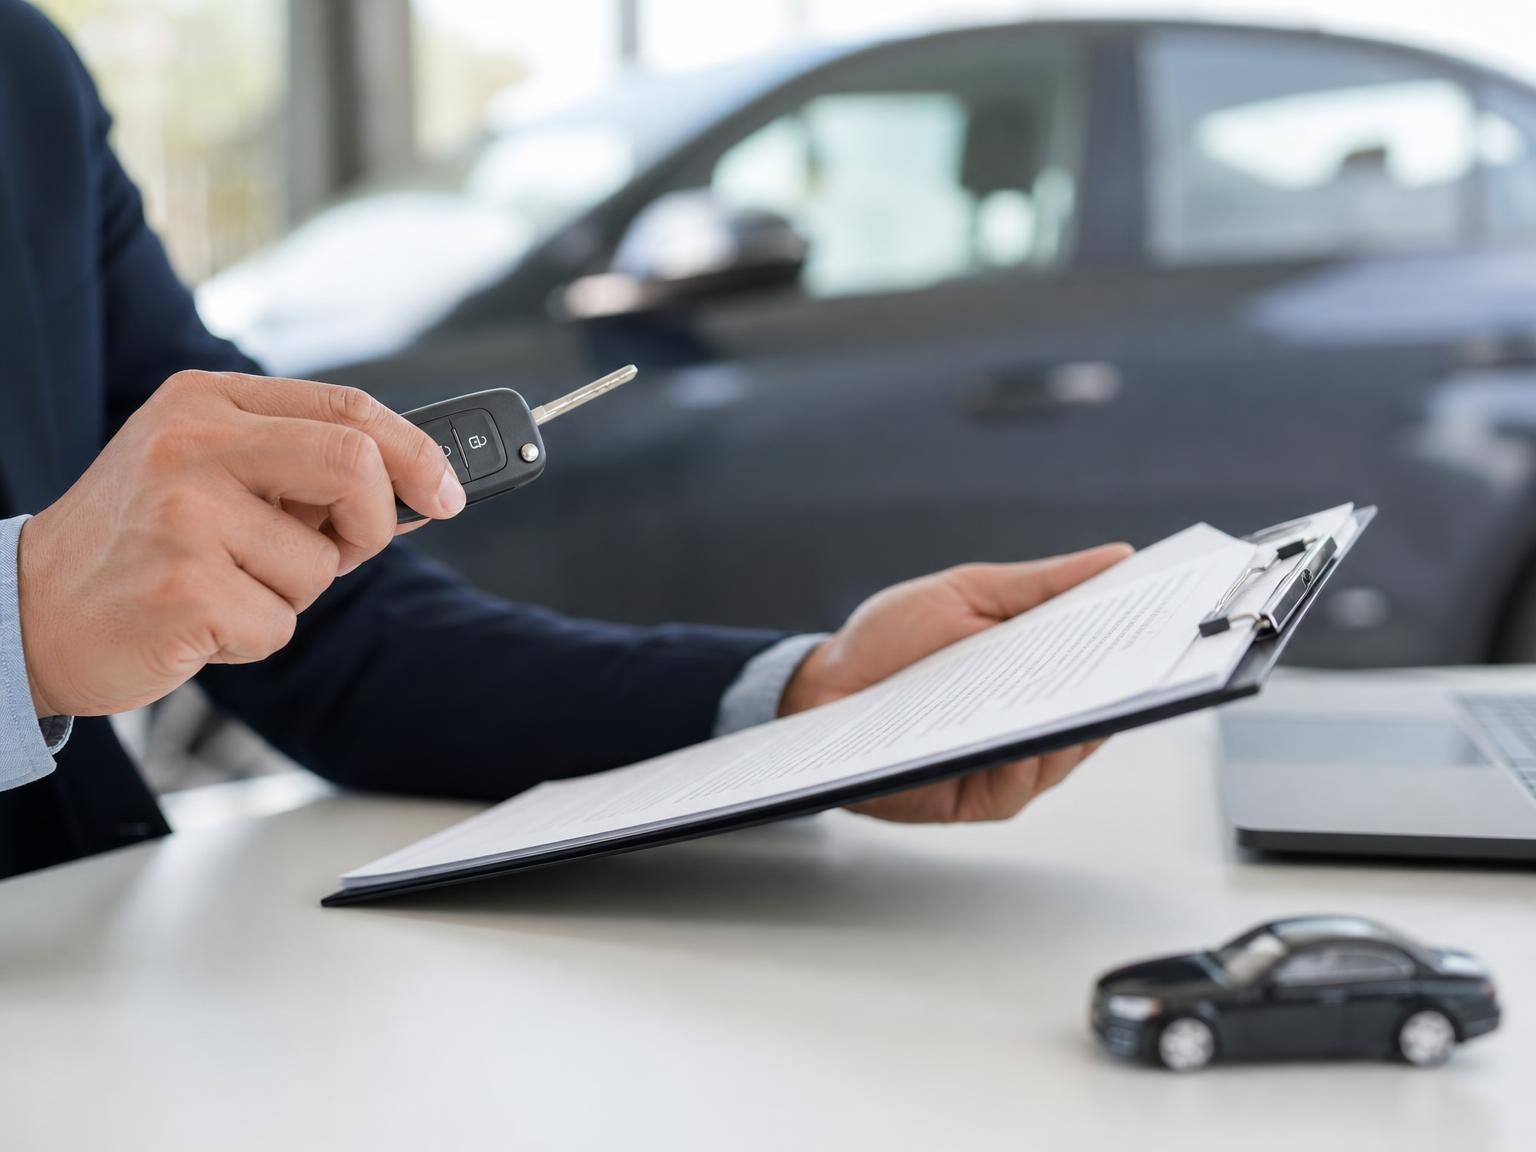
La garantie Icare pour voiture est une garantie commerciale proposée par des professionnels de l’automobile. Elle vise à limiter le coût d’une panne après l’achat d’un véhicule neuf ou d’occasion, selon la formule souscrite. Pour savoir si elle correspond à votre situation, commencez par distinguer la garantie panne mécanique de l’extension de garantie, puis vérifiez les conditions du contrat remis lors de la vente.
Ce que couvre une garantie Icare pour voiture
Icare conçoit et gère des solutions de garantie pour les acteurs de l’automobile : constructeurs, groupes de distribution, concessionnaires, marchands de véhicules d’occasion, négociants et sociétés de financement. Pour l’automobiliste, la garantie peut être proposée au moment de l’achat et porter l’identité commerciale du vendeur.
En cas de défaillance couverte, la garantie participe aux frais de réparation prévus au contrat. La protection peut porter sur des pannes mécaniques, électroniques et électriques. Le niveau de couverture dépend toutefois de la formule choisie. Deux contrats Icare peuvent donc prévoir des organes couverts, des exclusions et des plafonds différents.
Une protection contre la panne, pas contre tous les aléas
Une garantie panne mécanique ne remplace ni l’assurance automobile ni l’entretien régulier du véhicule. Les accidents, les dommages liés à un choc et l’usure normale ne relèvent généralement pas de cette couverture. Une pièce qui s’use progressivement, un consommable ou une réparation liée à un défaut d’entretien peut donc rester à la charge du propriétaire.
Avant de signer, demandez la liste des éléments garantis, les exclusions, les éventuelles franchises, les plafonds de prise en charge et les obligations d’entretien. Ces informations sont plus utiles qu’une promesse générale de « garantie ». Elles précisent ce qui pourra réellement être pris en charge lorsque le véhicule tombera en panne.
Garantie panne mécanique et extension : deux logiques différentes
Les deux solutions répondent à des besoins proches, mais elles ne commencent pas au même moment. L’extension de garantie prolonge une protection existante. La garantie panne mécanique couvre, elle, des défaillances définies par le contrat, notamment après l’achat d’un véhicule d’occasion.
| Solution | Fonction principale | Moment pertinent | Point à vérifier |
|---|---|---|---|
| Garantie panne mécanique | Participer aux réparations après une panne couverte | Achat d’un véhicule, notamment d’occasion | Organes couverts, exclusions et plafonds |
| Extension de garantie | Prolonger la couverture d’origine | Avant ou à l’approche de la fin de la garantie constructeur | Durée de prolongation et continuité des garanties |
Le bon réflexe : raisonner en continuité de protection
Lorsque la garantie constructeur arrive à son terme, l’extension de garantie peut prendre le relais. Elle évite ainsi une rupture de couverture. La garantie panne mécanique répond plutôt à une autre question : si une défaillance survient sur un véhicule déjà ancien ou acheté d’occasion, quels frais de réparation le contrat peut-il couvrir ?
Ne vous fiez pas uniquement à l’intitulé commercial. Comparez la date de première mise en circulation, le kilométrage, l’usage du véhicule et la période pendant laquelle vous souhaitez être protégé. Pour un véhicule d’occasion, une formule adaptée peut sécuriser l’achat. Pour un véhicule encore couvert par le constructeur, une extension sera souvent plus cohérente.
Éligibilité, durée et kilométrage : les vérifications à faire avant de souscrire
L’éligibilité à une garantie Icare dépend notamment de l’âge du véhicule, de son kilométrage, de sa motorisation et du programme commercialisé par le vendeur. Certaines solutions peuvent viser des véhicules jusqu’à 15 ans et 250 000 km, pour une durée allant jusqu’à 36 mois. D’autres offres communiquent un plafond de 10 ans, 200 000 km et jusqu’à 84 mois. Ces seuils ne sont pas automatiques : seule la notice contractuelle de l’offre proposée confirme l’éligibilité.
Lire les conditions avant, pas après la panne
Conservez dès la souscription le bulletin d’adhésion, les conditions générales et les justificatifs d’entretien. Vérifiez aussi la date de démarrage de la garantie. Selon la formule, elle peut être liée à la livraison, à l’immatriculation ou à l’expiration de la garantie d’origine.
Deux véhicules présentant le même modèle, le même moteur et un âge apparent similaire peuvent avoir une éligibilité différente. La date exacte de mise en circulation, le kilométrage enregistré et le réseau qui commercialise l’offre peuvent modifier l’analyse. Demandez donc une confirmation écrite pour le véhicule concerné, plutôt que de vous fier à une estimation orale donnée au point de vente.
En cas de panne : organiser la demande de prise en charge
Si une panne survient, n’autorisez pas immédiatement des travaux coûteux sans vérifier la procédure prévue. Contactez le service indiqué dans votre contrat ou votre vendeur. Décrivez les symptômes, transmettez les informations du véhicule et demandez la marche à suivre. Le réparateur pourra ensuite communiquer un diagnostic et un devis si nécessaire.
Les documents et informations utiles
Préparez le numéro de contrat, l’immatriculation, le kilométrage, la date d’apparition de la panne et les factures d’entretien disponibles. Ces éléments facilitent la vérification de votre demande. La prise en charge porte uniquement sur les réparations acceptées au regard du contrat. Elle ne vaut donc pas accord automatique pour l’ensemble des travaux proposés par le réparateur.
Les clients déjà titulaires d’un contrat peuvent suivre leurs demandes avec les outils prévus par leur offre, notamment l’Espace Client Mobicar selon le programme concerné. Le Service Relation Client répond aux questions contractuelles et traite les réclamations. Les horaires indiqués sont du lundi au vendredi, de 8h00 à 12h30 et de 13h30 à 18h30. En cas de contestation, conservez les échanges, le devis, l’ordre de réparation et les réponses reçues. Un dossier chronologique facilite l’examen de la demande.
Pourquoi les professionnels commercialisent des garanties Icare
Pour un professionnel, proposer une garantie automobile permet de renforcer la confiance autour d’un véhicule d’occasion, de différencier une offre et de fidéliser l’acheteur après la livraison. Une couverture clairement expliquée rend aussi le coût d’un incident potentiel plus prévisible pour le client.
Les solutions Icare peuvent être proposées en marque blanche, avec l’identité visuelle et éditoriale du partenaire. La souscription et la gestion peuvent s’intégrer aux processus existants grâce à une déclaration par fichier, à un webservice ou à des outils comme MyIcare. Le professionnel peut ainsi adapter les niveaux de couverture, les modalités de prise en charge et le parcours de vente à sa stratégie commerciale.
Pour le client final, la priorité reste la transparence : identifier l’interlocuteur qui gère le contrat, comprendre les limites de la couverture et connaître la démarche à suivre en cas de panne. Une garantie est utile lorsque ses conditions sont clarifiées avant la signature et que la procédure de prise en charge est connue pendant toute la durée du contrat.

Éloïse Bellavoine-Alquier anime la rubrique culturelle du site en s’attachant à croiser les époques et les expressions artistiques. Elle effectue un travail approfondi de recherche et de vérification des sources pour proposer des éclairages documentés et actualisés. Son approche valorise la transmission intergénérationnelle et les passerelles entre les différentes disciplines artistiques. Elle veille à la clarté et à la précision de ses écrits à travers un processus rigoureux de relecture.