Publié par : Éloïse Bellavoine-Alquier — Rédactrice spécialisée en automobile
Une prime de reprise peut réduire la somme à payer pour changer de voiture, mais son montant ne suffit pas à juger une offre. Pour un achat de voiture avec reprise et prime, le bon réflexe consiste à comparer le prix du véhicule acheté, la valeur de l’ancien et les conditions de la bonification. Il faut aussi distinguer le geste commercial du vendeur d’une éventuelle aide publique : ces deux avantages n’obéissent pas aux mêmes règles.
Décomposer l’offre avant de regarder la prime
L’expression « prime de reprise » peut désigner une bonification accordée par un professionnel lorsque vous lui achetez une voiture et lui cédez votre ancien véhicule. On parle aussi de reprise bonifiée ou de surcote de reprise. Son objectif est commercial : vous inciter à choisir une voiture dans son catalogue.
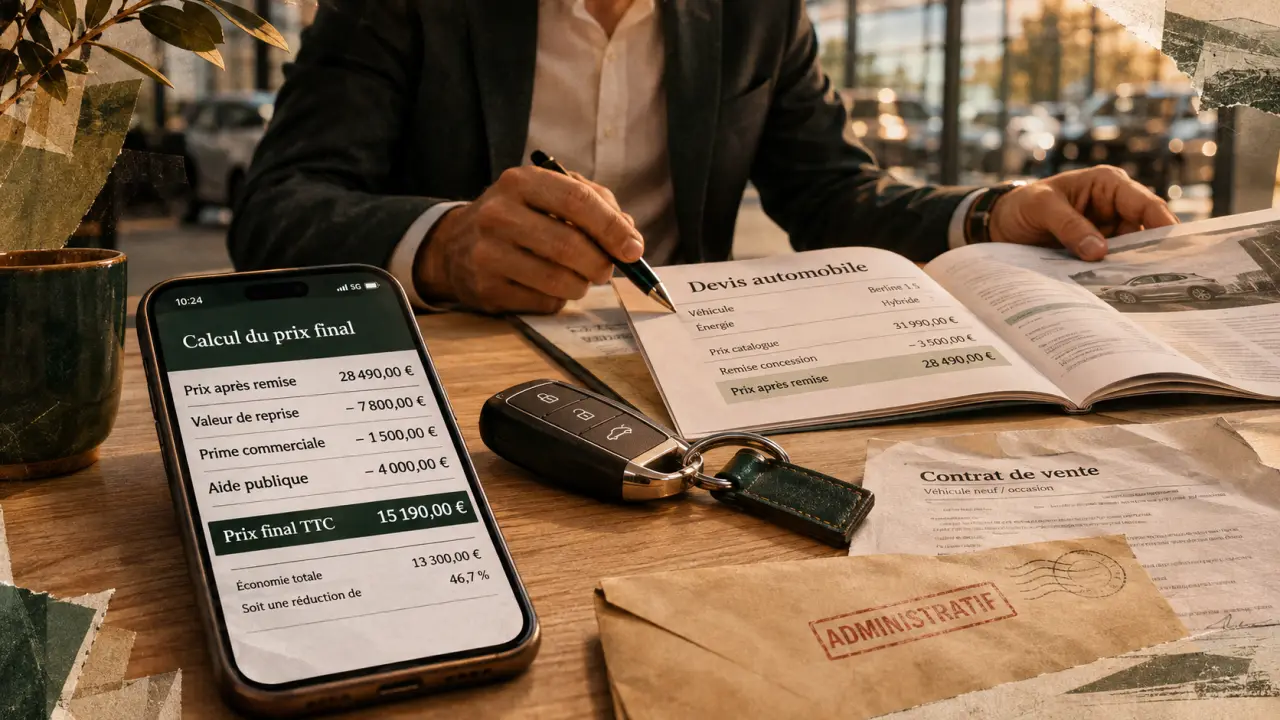
Calcul du reste à payer pour une voiture avec reprise
Estimez le montant à régler hors financement, à partir des montants que vous renseignez.
Laissez ce montant à zéro si l’aide n’est pas confirmée. Aucune éligibilité ni aucun montant ne sont estimés ici.
Reste à payer certain, hors aide publique
0,00 €
Calculé sans déduire d’aide publique.
Reste à payer après aide publique confirmée
0,00 €
Ce résultat déduit uniquement le montant d’aide que vous avez indiqué comme confirmé. Vérifiez les conditions et le versement auprès de l’organisme concerné.
Pour comprendre la proposition, demandez au vendeur de séparer les différents montants. Une présentation regroupant tout sous une seule ligne « avantage reprise » empêche de savoir ce qui rémunère réellement votre ancienne voiture.
- La valeur de reprise correspond au montant proposé pour votre véhicule.
- La prime commerciale est l’avantage supplémentaire associé aux conditions de l’opération.
- La remise à l’achat réduit le prix de la voiture que vous achetez.
- L’aide publique éventuelle relève d’un dispositif distinct, avec ses propres conditions d’accès.
Cette distinction évite notamment de compter deux fois le même avantage. Si la reprise annoncée comprend déjà la prime, vous ne devez pas soustraire cette dernière une seconde fois dans votre calcul. Faites préciser également si la bonification remplace une remise qui aurait été accordée sans reprise.
Comparer le reste à payer, pas le montant mis en avant
Une reprise généreuse n’est pas nécessairement une bonne affaire. Le prix du véhicule acheté peut influencer la marge de négociation du professionnel et l’avantage qu’il consent sur votre ancienne voiture. Une prime élevée peut donc coexister avec un prix d’achat moins intéressant.
Reconstituer le coût de chaque proposition
Pour comparer les offres, partez du prix du véhicule après remise, ajoutez les frais effectivement facturés, puis déduisez la reprise et la prime si elles sont présentées séparément. Ne retranchez une aide publique de votre budget définitif qu’après confirmation de votre éligibilité et de ses modalités de versement.
Reste à payer hors financement = prix après remise + frais facturés − reprise − prime commerciale distincte. Si un crédit accompagne l’achat, examinez séparément son coût total : une mensualité plus faible ne signifie pas, à elle seule, une opération moins chère.
Comparez des voitures aussi proches que possible en matière de version, d’équipement, d’état et de garanties. Sans cela, une différence de prix peut simplement correspondre à une différence de prestation, et non à une reprise plus ou moins avantageuse.
Éviter l’effet d’ancrage de la première estimation
Le premier montant annoncé sert souvent d’amorce à toute la négociation : après avoir entendu une reprise élevée, on risque de juger les autres offres uniquement par rapport à ce chiffre. Pour neutraliser cet effet d’ancrage, notez votre budget maximal avant les rendez-vous, puis demandez deux présentations : le prix de la voiture sans reprise et le solde avec reprise. Vous verrez mieux où se situe l’effort commercial, sans laisser la valeur affichée de votre ancienne voiture piloter toute la décision.
Préparer l’estimation pour obtenir une proposition exploitable
Le modèle, l’âge, l’état et l’entretien de l’ancien véhicule influencent sa valorisation. Une estimation sérieuse doit donc reposer sur une description fidèle, et non sur la seule immatriculation ou une appréciation générale comme « bon état ».
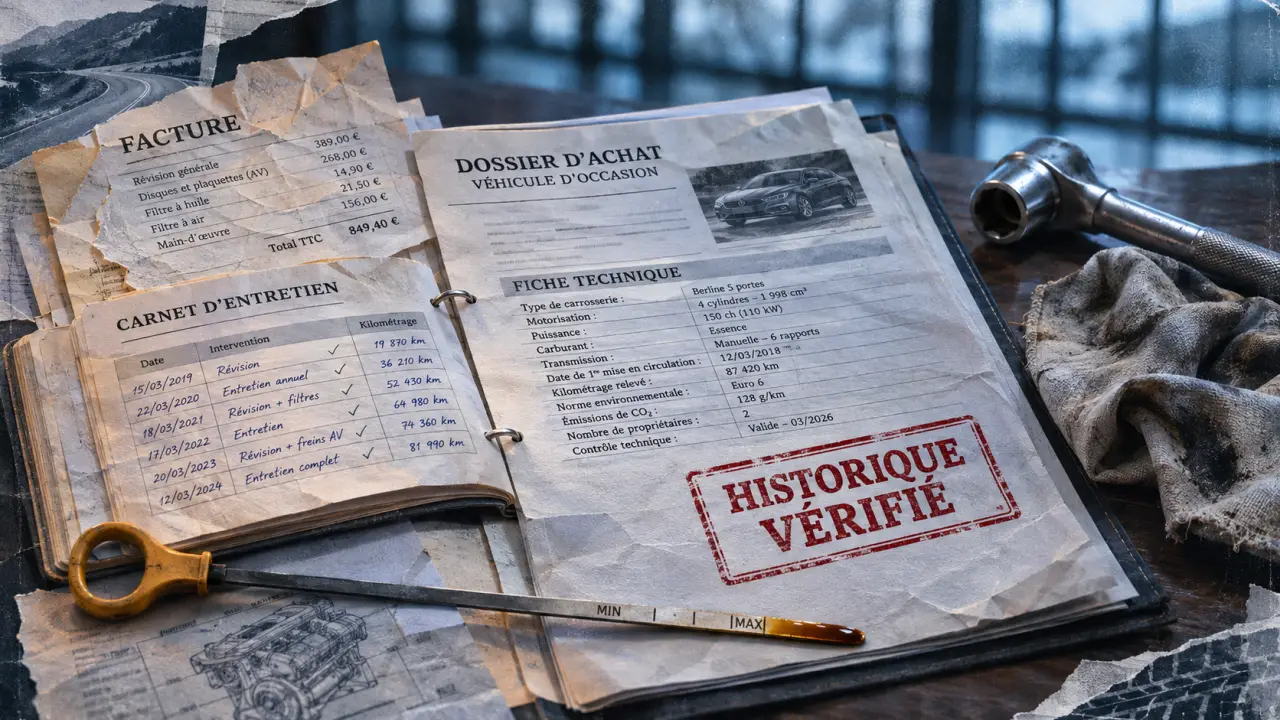
Préparez les informations sur la version du véhicule, sa date de mise en circulation, son kilométrage et les défauts connus. Rassemblez aussi le carnet d’entretien et les factures disponibles. Ces éléments permettent de présenter la même voiture de manière cohérente à plusieurs professionnels et de limiter les incompréhensions.
Signalez les dommages visibles et les anomalies connues dès le départ. L’objectif n’est pas d’obtenir l’estimation préliminaire la plus flatteuse, mais une proposition qui restera pertinente après examen du véhicule.
- Demandez si le montant est indicatif ou confirmé après inspection.
- Faites préciser les réserves susceptibles de modifier la reprise.
- Vérifiez la durée de validité de la proposition.
- Demandez si la bonification dépend d’un modèle acheté, d’un financement ou d’autres conditions.
Si votre voiture fait encore l’objet d’un financement, signalez-le avant de vous engager. Faites clarifier les démarches et les sommes restant éventuellement à régler : le montant de reprise ne correspond pas nécessairement à une somme entièrement disponible pour le nouvel achat.
Aides publiques : ne pas construire son budget sur une ancienne annonce
Une prime commerciale n’est pas une prime à la conversion. Le professionnel fixe les conditions de son offre, tandis qu’une aide publique dépend des règles du dispositif concerné. Le vocabulaire publicitaire ne permet donc pas de conclure à votre éligibilité.
À titre de repère historique, La Centrale indique que la prime à la casse, également appelée prime à la conversion, a pris fin le 14 février 2025, et rappelle un montant pouvant atteindre 5 000 € pour cet ancien dispositif. Cette indication ne constitue pas une confirmation officielle du calendrier applicable à votre dossier et ne doit surtout pas être présentée comme une prime actuellement accessible.
Le bonus écologique, les aides locales et le microcrédit figurent également parmi les solutions citées par La Centrale. Leur mention ne garantit ni leur disponibilité actuelle ni votre accès à ces dispositifs. Le microcrédit doit, en outre, être distingué d’une subvention : il s’agit d’un financement à rembourser.
Avant toute signature, vérifiez auprès de l’administration ou de l’organisme gestionnaire :
- les caractéristiques admissibles du véhicule acheté et, le cas échéant, de l’ancien véhicule ;
- les critères liés au demandeur, à ses ressources ou à son domicile ;
- les plafonds, les justificatifs et les règles de cumul ;
- les dates de commande, de facturation et de demande prises en compte ;
- les modalités de versement et une éventuelle avance par le vendeur.
Une aide seulement envisagée doit rester séparée du montant certain de votre opération. Vous éviterez ainsi de vous engager sur un achat que votre budget ne permettrait plus de financer en cas de refus.
Demander plusieurs offres écrites avant de signer
Concessionnaires, garages et autres professionnels peuvent proposer des opérations de reprise bonifiée selon les véhicules et les périodes. Il n’existe pas de calendrier promotionnel universel : mieux vaut consulter plusieurs vendeurs que patienter pour une prime supposée automatique.
Pour chaque offre, réclamez un document détaillant le véhicule acheté, son prix après remise, les frais, la reprise de l’ancien et la bonification éventuelle. Faites également préciser les conditions de livraison et la date prévue pour remettre votre voiture.
Avant de signer, contrôlez que les montants négociés figurent bien dans les documents contractuels et que les conditions annoncées oralement sont reprises par écrit. Une mention « jusqu’à » dans une publicité décrit un maximum conditionnel, pas nécessairement la somme qui vous sera accordée.
Le meilleur choix est celui qui combine un véhicule adapté, un reste à payer maîtrisé et des conditions claires. Une prime moins spectaculaire peut donc être plus intéressante si le prix d’achat est inférieur et la reprise mieux sécurisée.
Éloïse Bellavoine-Alquier anime la rubrique culturelle du site en s’attachant à croiser les époques et les expressions artistiques. Elle effectue un travail approfondi de recherche et de vérification des sources pour proposer des éclairages documentés et actualisés. Son approche valorise la transmission intergénérationnelle et les passerelles entre les différentes disciplines artistiques. Elle veille à la clarté et à la précision de ses écrits à travers un processus rigoureux de relecture.